상업용 부동산 투자 전략 4가지
이번 칼럼에서는 ‘상업용 부동산 투자 전략’에 대해 다뤄볼거야.
사실 이쪽 업계에 관심이 있다면 크게 새로운 정보는 아닐거야. 인터넷에 이미 널려있는 정보이긴 하니까.
하지만 웹상의 기존 글들이 좀 딱딱하고 지루한 면이 없지 않아 있어서, 이번 글에서는 현업의 경험과 몇몇 사진들을 추가해서 설명에 생동감과 재미를 더 불어넣어 볼 생각이여.
본론으로 들어가자면, ‘상업용 부동산 투자 전략’은 크게 4가지로 나눌 수 있어.
- Core (코어)
- Core Plus (코어플러스)
- Value-Add (밸류애드)
- Opportunistic (오퍼튜니스틱)
하나씩 짚어보도록 할까?
1. Core (코어) 투자 전략
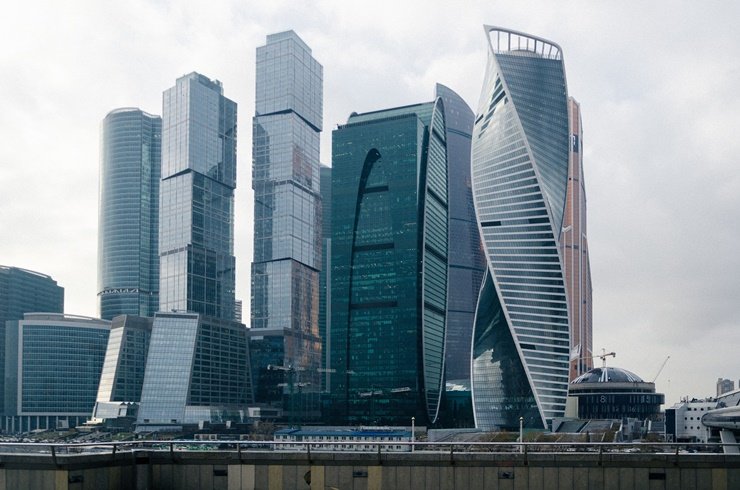
상업용 부동산의 대표적인 자산군인 오피스를 예로 한번 들어보자구.
오피스를 기준으로 Core 전략에 해당하는 자산들은 대부분 위의 사진처럼 겁나 길쭉하고 높이 뻗어있어.
(참고로 이런 고층 오피스 빌딩들을 전문용어로 ‘High-Rise Offie’라고 하는 것 알아두삼.)
저런 오피스 건물들은 어디 가면 주로 볼 수 있을까?
맞아, Downtown(다운타운; 시내 중심)이나 Financial District(금융가 권역) 등에 몰려있지.
국내의 경우, 아래의 권역들이 대표적이라 할 수 있어:
- CBD (Central Business District): 종로/광화문
- YBD (Yeouido Business District): 여의도
- GBD (Gangnam Business District): 강남권
- BBD (Bundang Business District): 분당/판교
Core 타입의 투자는 완전 임대된 A급 부동산들을 타겟으로 하는데, 자산 유형을 불문하고 아래와 같은 특징을 보여:
- 준공된 지 몇 년 되지 않은 쌔삥한 건물이거나 딱 보기에도 그냥 깔끔해서 보수할 데도 별로 없어보임
- 신용등급이 좋고 잔여임차기간이 넉넉한 우량 임차인들이 많아서 임차인 리스크가 낮음
- 그렇다보니 공실률이 매우 낮은 편이고, 임대료도 시장에 부합하거나 상회하는 수준
- 안정적인 운영소득을 기반으로 한 정기적인 배당 수익을 목표로 함
- 그래서 대출비율(LTV; Loan-to-Value)도 적정한 수준 (50-60%)
- 투자 기간은 5-7년이 보편적이며, 길게는 10년까지도 갈 수 있음
정리하자면, Core는 가장 리스크가 낮은 안정적인 유형으로 향후 현금흐름을 예측하기 수월한 자산들이 주된 타겟임.
우리나라 투자자(기관)들은 전통적으로 이런 Core(코어) 자산을 가장 선호혀. 왜 그럴까?
대표적인 투자처인 연금, 공제회, 중앙회, 보험사 등은 크게 한탕해서 버는 것을 목적으로 두기보다, ‘안정적으로’ 돈을 굴려서 리스크를 최소화하기를 원하거든.
자금을 운용해서 얻은 수익금들을 고객에게 돌려줘야 하는 의무가 있으니, 수익률이 좀 낮더라도 안정적으로 가는거지.
목표 수익률 예시는 별도로 기재하진 않을게. 기준금리 등 외부 환경에 따라 워낙 왔다리 갔다리 하니 말이야.
2. Core Plus (코어플러스) 투자 전략
코어플러스 전략에서는 임대가 상대적으로 안정된 A-B급 부동산을 투자 타겟으로 하지.
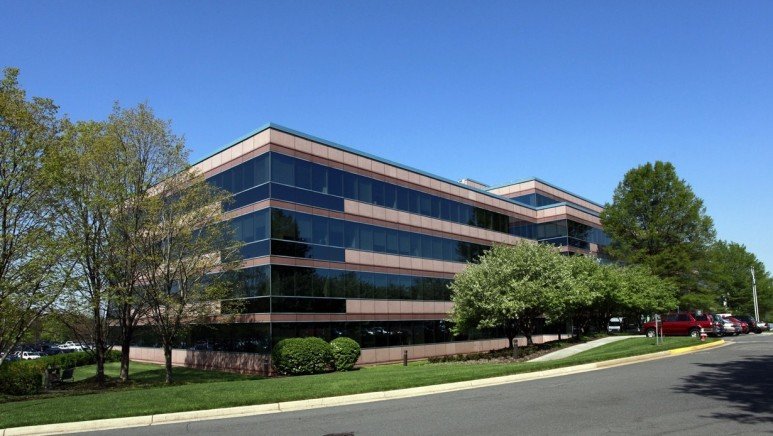
시내에 근접한 위치에 있거나 괜춘한 교외(Suburban) 지역의 건물일 수도 있어.
역시 오피스를 기준으로 예시를 들자면, 위의 사진처럼 중저층(Low/Mid-Rise)일 수도 있고 고층(High-Rise) 빌딩일 수도 있어.
Core 전략과 많은 부분이 겹치기도 하지만, 한편으로는 아래와 같은 차이를 보이지:
- 괜춘한 자산이긴 하지만 약간 연식이 있어서 조금 손볼 데가 보이는 건물들이 주된 타겟임
- 우량 임차인도 존재할 수 있지만 신용등급이 상대적으로 낮은 임차인이 더 많이 섞여있지
- 점유율이 Core 전략 대상 건물 대비 좀 더 낮은 편이야 (즉, 공실률은 좀 더 높겠지)
- 평균 잔여임차기간(Weighted Average Lease Term; W.A.L.T.)이 Core 자산 대비 상대적으로 짧아
- Core 자산들은 ‘운영소득’에 초점을 두는 반면, Core Plus 자산들의 경우, 역시 ‘운영소득’ 위주이긴 하나 ‘자본이득(Capital Gain)’에도 비중을 좀 더 두고 있지
- 쉽게 말하면 투자기간 중 약간의 보수를 진행하는 한편, 만기된 혹은 새로운 임차인들에게 기존 임대료 대비 더 높은 임대료를 제시함으로 건물 가치를 높여 매각 시 더 비싸게 팔아넘기는거야.
- 더 손이 많이 가는 자산이다 보니 (즉, 리스크가 좀 더 높다 보니) 목표 수익률은 Core 대비 더 높겠지?
3. Value-Add (밸류애드) 투자 전략
밸류애드 전략은 B급 이하 부동산을 (1) 최대한 ‘저렴하게’ 매입하여 (2) 레노베이션을 통해 자산을 매력적으로 탈바꿈시켜 임대료를 확 올린 뒤 수익을 극대화하여 매각하는 전략을 말해.
관련 예시를 하나 들어볼까?
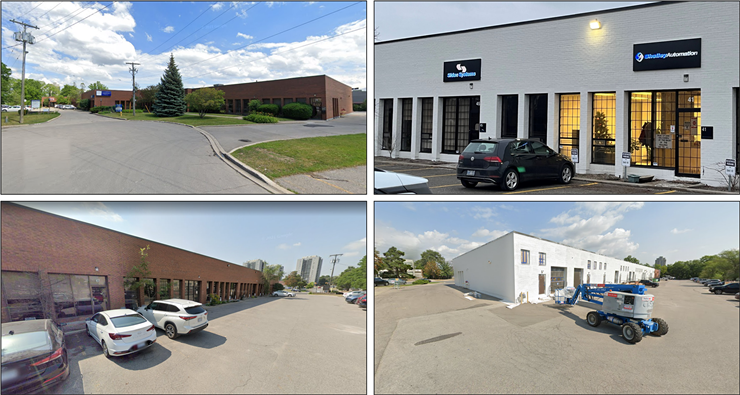
위 사진 속 자산은 과거 내가 직접 실사를 진행하고 클로징까지 깊이 관여했던 자산 중 하나야.
이렇게 단층 구조의 물류 건물 형태를 띄고 있으면서 내부 구조상 오피스 비중이 큰 자산을 Flex Office라고 해. 말 그대로 ‘유연한’ 건물이라는거지.
앞서 코어/코어플러스 전략에서 예시로 든 전통적인 오피스 대비 더 낮은 임대료, 그리고 별도의 공용면적(로비 등) 없이 유닛에 다이렉트로 액세스가 가능하다는 점에서 중소형 비즈니스들이 많이들 선호하는 자산군이야.
자, 위의 사진에서 좌측은 처음 인수할 때의 사진이고, 우측은 이 글을 작성하는 시점 기준의 사진이야.
칙칙했던 Red Brick 건물이 지금은 잘 빠진 Black & White 건물로 바뀐 거 보여?
- 건물 외관 화이트로 페인트칠 싹 다 다시 하고;
- 간판도 외부 업체랑 협의해서 블랙 컬러로 쌔삥하게 달고;
- 은은한 조명도 달아놓아서 가시성도 높이고;
- 비록 사진에는 안나와 있지만 주변 아스팔트, 잔디도 싹 다 다시 까는 등의 작업을 거쳤지.
그 결과, 그 누가 봐도 주변 건물들과 비교했을 때 단연 눈에 띄는 자산으로 변모했어.
토론토 Flex Office 시장 공급이 수요를 따라잡지 못하는 한편, 레노베이션을 통해 자산의 매력도를 UP시키니,
- 처음 인수 당시 스퀘어피트당 (Per Square Foot) 평균 기본임대료가 $9.63 PSF였던 반면;
- 가장 최근 임대된 유닛의 기본임대료는 $20.00 PSF를 찍었지. 그것도 매년 $0.50 PSF씩 올리는 계약 조건으로.
더 놀라운 것은 이 자산을 인수한 게 불과 2년 전이라는 것.
바로 이런 투자를 밸류애드 전략의 대표적인 예시로 볼 수 있겠지.
몇 가지 예를 더 들어볼까?
- 수익이 잘 나지 않는 부티크 호텔을 저렴하게 매입하여 대학생 사설기숙사로 용도를 바꾸거나;
- 괜춘한 지역의 낡은 저층 임대아파트를 구매하여 싹 다 레노베이션한 뒤 임대료를 확 올리거나;
요런 것들도 밸류애드 전략의 예시가 될 수 있다는 것 참고하삼.
내가 지금 근무하는 곳은 밸류애드, 그리고 다음 파트에서 설명할 오퍼튜니스틱 전략 위주로 투자를 진행하는데, 확실히 더 배울 것도 많고 재미는 있어. 다만, 훨씬 더 손이 많이 가지.
밸류애드 전략의 특징을 좀 더 자세히 살펴보자면:
- 매입 당시 40-80% 정도 점유율의 (공실률이 좀 높은) 자산을 인수하거나;
- 아니면 점유율은 적당히 차 있는 상태라도 잔여임차기간이 매우 짧은 자산을 인수하지 (임대 만기 시점이 빨리 도래해야 임차인 내보내고 예쁘게 보수한 뒤 임대료를 더 올릴 수 있으니까);
- 이렇게 좀 Heavy한 레노베이션이 동반되는 딜은 대출을 조달할 때 가장 기본이 되는 선순위대출 외에 공사비용과 임대차비용 등을 커버하기 위해 추가로 후순위대출을 끌거나, 아니면 Non-Revolving Letter of Credit (LOC) Facility 등을 함께 땡기는 것이 일반적이야;
- 후자(LOC Facility)를 좀 더 쉽게 말하자면, 공사에 필요한 금액을 한도로 잡아놓고, 주기적으로 소요되는 공사비용을 커버하기 위해 조금씩 빼서 쓰는 여신 약정 한도액을 말해. 그리고 빼서 쓴 그 금액만큼 이자를 재계산하여 선순위대출 이자비용에 더해지게 돼;
- 밸류애드 전략은 운영소득 비중이 다소 적은 편이고, ‘자본이득(Capital Gain)’ 위주로 목표를 설정하지;
- 왜냐고? 레노베이션을 하려면 일단 임차인 일부를 내보내던가, 아니면 운영을 잠시 중단하던가, 뭐 이래야 하니 건물을 유지할 운영비용은 계속 나가는데 그 기간은 수익이 제한적일 거 아녀.
- 대신 레노베이션을 마칠 무렵은 매력적으로 탈바꿈된 자산에 ‘더 높은 임대료’로 임대인들을 쏙쏙 채울 수 있게 되니 수익이 확 증대되겠지. 마치 위에서 설명한 예시와 같이 말이야.
- 이렇게 레노베이션 후 임차인을 재구성하여 자산이 안정화(Stabilization)되자마자 최대한 빠르게, 또 최대한 높은 가격에 팔아치우는거지.
4. Opportunistic (오퍼튜니스틱) 투자 전략
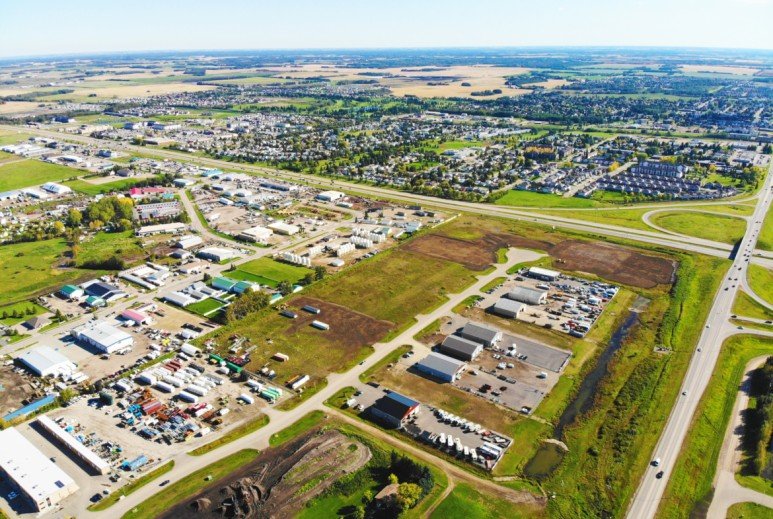
오퍼튜니스틱 전략은 말 그대로 ‘기회’를 극대화하는 것에 겁나 집중을 하겠다는거야.
대표적인 예시를 들자면:
- Raw Land. 즉, 토지를 매입해서 새롭게 건물을 올리는 개발 프로젝트
- Distressed Assets. 즉, 망한 부실자산을 저렴하게 매입해서 레노베이션 후 임대료를 확 올리는 것.
- 후자는 밸류애드와 비슷한데, 좀 더 상태가 심각한 자산을 더 싸게 매입해서 더 높은 수익률을 목표로 한다면 오퍼튜니스틱으로도 분류할 수 있겠지.
개발 딜들의 경우, 재무모델을 짜보면 굉~장히 민감해. 가정 하나만 살짝 바꿔도 수익률이 롤러코스터를 타지.
그야말로 High Risk, High Return이야.
이 말은 즉, 시기를 잘못 타서 망할 때는 한순간에 나가리를 갈 수도 있다는거지.
오퍼튜니스틱 전략의 특징은:
- 밸류애드 전략보다 더 공격적으로 나아갔다고 보면 돼;
- 당연히 ‘자본이득‘에 상당수 비중이 맞춰져 있는 전략이고;
- 수익률을 극대화하기 위해 레버리지(대출) 비중도 상당히 높은 편이지;
- 정말 손이 많이 가고 예기치 않은 변수가 상당히 많다는 것;
- 투자기간은 밸류애드와 마찬가지로 길지 않은 편이야;
- 부실자산을 매입한다면 점유율은 0-50% 정도라 보면 될 듯 싶고;
- 개발 딜의 경우, 공사를 진행하면서 미리부터 마케팅을 진행하며 Pre-Leasing 작업을 겁나게 해
- 그렇게 준공 전까지 임차인들을 미리 확보해 놓고, 준공 후 안정화(Stabilization) 시점에 바로 팔아버리지.
투자기간이 상대적으로 짧은 이유는, 빠른 시간 내 수익이 들어올수록 화폐의 시간가치(Time Value of Money)로 인하여 수익률이 높아지거든.
쉽게 말하자면 현재의 1,000원이 내일의 1,000원보다 값지다는 말이야. 돈이 빨리 들어올수록 수익률 측면에서 좋다는거지.
참고로 이렇게 공사 비중이 큰 밸류애드나 오퍼튜니스틱 전략의 경우, 공사관리 업체, 즉 PM/CM (Project/Construction Management) 역할이 정말 중요해.
이런 프로젝트 매니저는 Owner’s Rep이라고도 말하는데, 개발/공사에 필요한 모든 과정을 Owner를 대신해 진행한다는거야.
모든 일을 혼자 다 할 수는 없으니 외부 전문가를 선임하는거지.
물론 결정을 독단적으로 내리는 것은 아니고, 언제나 운용 측의 승인을 필요로 한다는 것!
프로젝트 매니저는 운용팀 매니저의 오른팔이라고 생각하면 돼.
- 개발/공사에 있어 필요한 예산(Budget)과 스케줄 설정을 돕고,
- 사전에 필요한 설계, 인허가 등 과정을 각종 외부 컨설턴트들과 조율하며,
- 가장 적합한 시공업체를 선정하여 공사 전반의 과정에 도움을 주지.
상업용부동산의 투자 전략을 이해하는 데 도움이 됐으면 해!